

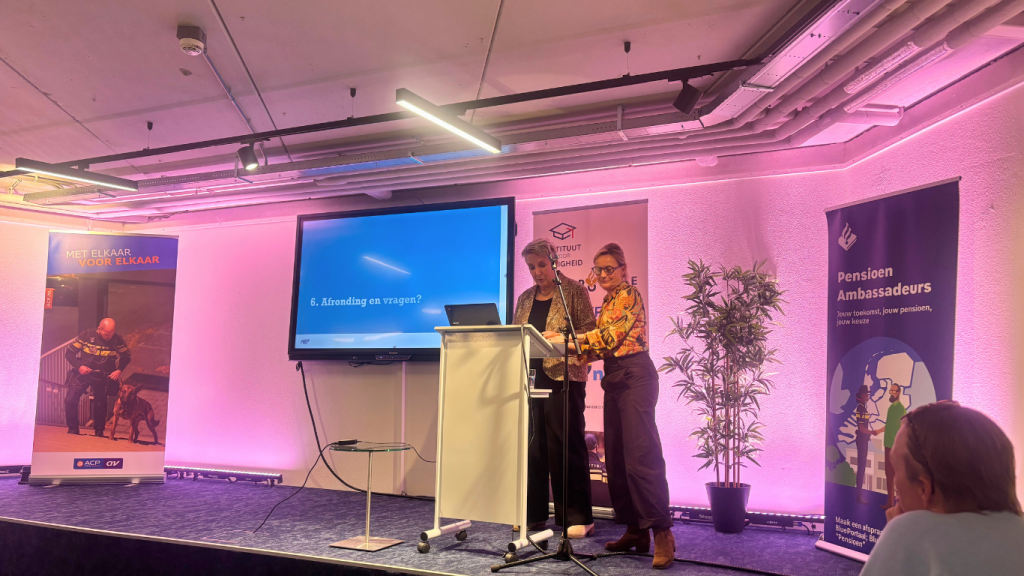
Dit gaat er veranderen. De overstap op de nieuwe ABP-pensioenregeling nadert. Tijdens levendige informatiesessies op locatie gaan pensioenambassadeurs in op alle veranderingen. Deze keer op het kantoor van politievakbonden NPB en ACP-CNV in Baarn.
‘Mooi, die overdracht van onze pensioenen naar de nieuwe regeling, maar kunnen we er daarbij ook op achteruitgaan?’ Deze vraag van een van de aanwezigen tijdens de informatiesessie in Baarn zal velen bezighouden. Want er valt veel over het nieuwe pensioenstelsel te zeggen, maar uiteindelijk gaat het natuurlijk om het pensioeninkomen dat je opbouwt voor later. ‘Daar ziet het niet naar uit’, is het antwoord van pensioenambassadeur Ronny Tuinier.
Een aantal extra’s
De overdracht op 1 januari volgend jaar gaat gunstig uitpakken, legt Tuinier uit. Bovenop de huidige aanspraak komt namelijk nog een aantal extra’s, rekent zij voor. De hoogte daarvan hangt af van de dekkingsgraad van pensioenfonds ABP. Vanaf 110% krijgt iedereen er iets bij. De bedragen die in het onlangs verstuurde voorlopige overzicht staan, zijn gebaseerd op de dekkingsgraad van 123,5% van 31 december 2025. Inmiddels is die gestegen naar ruim 130% (in augustus). Blijft dat zo, dan gaat van dat vermogen 4,5% naar compensatie voor iedereen die nadeel ondervindt van de nieuwe systematiek – waarover straks meer -, 3% naar compensatie voor in het verleden misgelopen indexatie en tenslotte nog eens 10,8% naar een extra uitkering voor iedereen. ‘Duimen dus dat de dekkingsgraad zo hoog blijft, aldus Tuinier.
Tientallen collega’s verzamelen zich op maandag 12 oktober in de vergaderruimte op het kantoor van politievakbonden NPB en ACP-CNV in Baarn, voor een geanimeerde informatieavond over het nieuwe pensioensysteem. ‘Jouw toekomst, jouw pensioen, jouw keuze’, staat op de manshoge banner van de pensioenambassadeurs (zie kader), die is opgesteld aan de zijkant van het paars verlichte podium.
Pensioen op peil houden
Waarom moeten we nou eigenlijk over naar de nieuwe pensioenregels? Dat is hard nodig om de pensioenen op peil te houden, legt ambassadeur Caroline Fresen uit. ‘Het Nederlandse pensioenstelsel staat bekend als het beste ter wereld. Toch konden onze pensioenfondsen de pensioenen jarenlang indexeren. Dat kwam door de grote buffers die zij moesten aanhouden.’ In de nieuwe aanpak hoeven de reserves minder hoog te zijn en kunnen beleggingsrendementen sneller worden uitgekeerd. Daarbij wordt de zogeheten doorsneesystematiek losgelaten. Jongeren bouwen door risicovollere beleggingen en een langere beleggingstermijn voortaan meer op, en iedereen krijgt zijn eigen pensioenpotje.
‘De resultaten van de beleggingen worden zichtbaarder en je hebt er eerder profijt van. Al gaat niet alles naar de deelnemer’, aldus Fresen. Een deel van het rendement gaat naar de omvangrijke solidariteitsreserve. Daaruit krijgen gepensioneerden een aanvulling in slechte beursjaren. Bovendien worden de beleggingsresultaten over meerder jaren gespreid, om eventuele tegenvallers beter te kunnen opvangen. Daardoor zullen de pensioenuitkeringen volgens Tuinier niet snel omlaaggaan. ‘Dan moet het een aantal jaren achter elkaar wel érg slecht gaan met de beleggingen.’
Twee cappuccino’s
 Terug naar de compensatie die een grote groep er op 1 januari eenmalig bij krijgt. ‘Hier wordt onderling veel over gepraat’, weet Tuinier. Vooral de groep tussen 35 en 68 jaar zou worden gecompenseerd, maar bij een dekkingsgraad boven de 125% geldt dat al vanaf 28 jaar. Wel verschilt de hoogte van het bedrag – een percentage van je inkomen -, met een piek rond 50 jaar. De berekening is gebaseerd op de pensioengrondslag (dat is het pensioengevend inkomen minus de AOW-franchise) van het afgelopen jaar. ‘Jammer’, klinkt uit het publiek. ‘Ik ben vanaf begin 2026 vier uur minder gaan werken, dus dan krijg ik minder compensatie.’
Dat klopt, zegt Tuinier. Maar in de praktijk zal het volgens de pensioenambassadeur niet om al grote bedragen gaan. In het geval van de vragensteller zal het hooguit enkele euro’s per maand aan pensioen schelen. Hoe dat werkt? ‘Deze compensatie wordt begin volgend jaar in één keer in je pensioenpot gestort. Het gaat om duizenden euro’s. Maar vervolgens moet je het nog omrekenen naar een maandelijks pensioen.’ Op de website van het ABP vind je een tool waarmee je die berekening kunt maken.
Als voorbeeld noemt Tuinier een collega die over een paar jaar met pensioen gaat en een compensatie krijgt van ruim 11%. Bij een pensioengrondslag van € 35.800 komt dat neer op een bedrag van ongeveer € 4000. Dat gaat haar per maand ongeveer twee tientjes extra pensioen opleveren. Bruto. Dat zorgt voor wat geroezemoes in de zaal. ‘Bruto? Dat is ongeveer twee cappuccino’s!’ Bij voorbeelden van jongere collega’s kan het wel wat meer opleveren, rekent Tuinier voor, ruim € 100 bruto per maand.
Vrijwillig voortzetten
‘Krijgen afgekeurde collega’s die compensatie ook?’ is een vraag uit het publiek. Als de arbeidsongeschiktheid beroepsgerelateerd is, bouwen deze collega’s nog volledig (premievrij) pensioen op en krijgen ook zij de volledige compensatie, licht Tuinier toe. In andere gevallen bouwen zij 50% pensioen op en krijgen zij de helft van de compensatie.
Verlof in het afgelopen jaar heeft geen effect. Maar ga je voor 31 december dit jaar uit dienst, dan ben je geen ABP-deelnemer meer en verlies je de compensatie. Het is een optie om de pensioenopbouw dan vrijwillig voort te zetten. Maar laat wel even berekenen of het extra pensioen dat de compensatie oplevert opweegt tegen de kosten, tipt Tuinier. Je moet dan namelijk ook het werkgeversdeel van de premie (70%) betalen. Je kunt overigens ook een deel van het pensioen blijven opbouwen, dan krijg je ook een deel van de compensatie.
Nabestaandenpensioen verandert
Nog een belangrijke verandering is het nabestaandenpensioen, voegt Caroline Fresen toe. Dat wil zeggen: bij overlijden vóór de pensioendatum. Dit wordt vanaf volgend jaar een risicoverzekering. Je bouwt dan niet langer nabestaandenpensioen op dat afhankelijk is van je opgebouwde ouderdomspensioen. Voortaan krijgt jouw partner 41% van jouw pensioengevend inkomen, of je nu al heel lang bij de politie werkt of nog maar net. Voor kinderen geldt een uitkering van 7% bij het overlijden van één ouder en het dubbele bij twee ouders die overlijden voor hun pensioen. Gunstig is dat wat je de afgelopen jaren al aan het nabestaandenpensioen hebt opgebouwd, meegaat naar de nieuwe regeling. Bij overlijden voor de pensioendatum komt dat opgebouwde nabestaandepensioen dan bovenop de uitkering. Ná pensionering blijft alles bij het oude.
‘Kun je het nabestaandenpensioen bij pensionering nog wel uitruilen voor meer pensioen?’ vraagt een van de aanwezigen. Dat blijft hetzelfde, bevestigt Fresen. En andersom mag ook: voor elke euro ouderdomspensioen die je omzet, krijgt jouw partner € 4 à € 5 extra nabestaandenpensioen.
Een risicoverzekering heeft overigens ook een nadeel. Als je uit dienst gaat, vervalt de verzekering na drie maanden. Tenzij je hiervoor premie blijft betalen. ‘Deze premie mag je bekostigen uit je pensioenpot. Het ouderdomspensioen wordt later dan wel wat lager’, aldus Fresen. Tot 1 januari 2027 opgebouwde rechten aan nabestaandenpensioen blijven ook voor deze collega’s staan.
Bedrag ineens
Verder komt de vraag uit het publiek of het plan nog doorgaat dat je in één keer 10 procent uit je pensioenpot mag opnemen. ‘Je kunt er een camper voor kopen, al vraag ik me af of dat met de huidige dieselprijs een goed idee is. Maar zou je dat bedrag bijvoorbeeld ook kunnen inzetten om eerder met pensioen te kunnen?’ Tuinier heeft haar twijfels. ‘Je betaalt er veel belasting over. Als je voor de AOW-leeftijd wilt stoppen, kun je misschien makkelijker voor de hoog-laagconstructie kiezen. Dan heb je de eerste jaren een wat hoger pensioen.’
Overigens is het plan van een bedrag ineens al meermaals uitgesteld. Op dit moment staat de invoering op de agenda voor 1 januari 2029.
Dit blijft bij het oude
Die hoog-laag constructie is een van de zaken die vanaf volgend jaar hetzelfde blijven, vult Fresen aan. ‘Hoe weet je of het verstandig is om hiervoor te kiezen?’ vraagt een van de collega’s uit het publiek. Hij is van plan in de herfst van volgend jaar met pensioen te gaan. Fresen: ‘Hoog beginnen kan bijvoorbeeld handig zijn als na een paar jaar je hypotheeklening is afgelost of jouw partner tegen die tijd ook AOW krijgt. Mijn tip is: maak een financiële tijdlijn met verwachte inkomsten en uitgaven om te bepalen of dit een optie is. Voor een persoonlijk gesprek hierover kun je altijd terecht bij een van de pensioenambassadeurs.’ Aan de keuze voor hoog-laag zit je wel vast, waarschuwt ze.
Dat is anders bij het deeltijdpensioen. Kies je ervoor om een deel van je pensioen binnen te krijgen, dan kun je dat percentage naar keuze in drie stappen verhogen, waarbij je de derde
keer volledig pensioen opneemt. Ook deze mogelijkheid blijft hetzelfde, aldus Fresen. Net als de levenslange uitkering van het pensioen en de mogelijkheid om vijf jaar voor of na de AOW-leeftijd het pensioen (deels) te laten ingaan.
Hele kluif
De voorlopige overzichten krijgt iedereen tot eind november gespreid binnen. Een van de aanwezigen zag net deze ochtend bericht in de mailbox op MijnABP. Dat ze de 38 pagina’s toelichting nog niet heeft doorgenomen, oogst begrip in de zaal. Een hele kluif, vindt ook Tuinier. Maar vooral de bedragen zijn interessant: het verwachte pensioenbedrag bij de huidige en volgens de nieuwe regeling. Doordat straks de actuele dekkingsgraad wordt toegepast, zijn dat dus nog niet de definitieve bedragen die worden overgezet naar de individuele pensioenpotjes.
Na een levendig vragenrondje is het tijd om op te breken. De banner wordt opgerold en opgeborgen in een langwerpige tas. Die gaat morgen weer mee, dan is er een vergelijkbare pensioenbijeenkomst bij de Regionale Eenheid Oost-Nederland in Apeldoorn.
Meld je nog snel aan voor de sessies in oktober of november
Wil jij ook aanwezig zijn bij een bijeenkomst of deze online volgen? Dan vind je Hier een landelijk overzicht waar en wanneer de informatiebijeenkomsten Vernieuwde Pensioenregeling plaatsvinden.
Je kunt je via deze link aanmelden voor een bijeenkomst in jouw eenheid. Collega’s van het PDC en LMS bieden wij de mogelijkheid ook aan te sluiten bij een van de bijeenkomsten in de regionale eenheden. Meld je snel aan, want per bijeenkomst hanteren de pensioenambssaseurs bij de bijeenkomst op locatie een maximum van 75 personen en voor de bijeenkomsten via MS Teams een maximum van 50 personen.
75 Pensioenambassadeurs
Bij de Nederlandse politie zijn ongeveer 75 pensioenambassadeurs actief. Deze collega’s besteden een dag in de week aan persoonlijke uitleg over het ouderdomspensioen, dus het pensioen dat je opbouwt bij je werkgever. Via de pensioenpagina op BluePortaal kun je een gesprek aanvragen met de collega die deze functie bij jouw eenheid heeft. De ambassadeurs geven inzicht en informatie, geen advies. Een veelgehoorde vraag is bij welk inkomen je de loonheffingskorting het beste kunt inzetten, vertelt Ronny Tuinier. ‘Heb je bijvoorbeeld AOW en ouderdomspensioen, dan mag je die korting bij de Belastingdienst maar bij één inkomstenbron opgeven. Anders moet je achteraf een flink bedrag terugbetalen. Wij hebben een handige tool om te bekijken wat de beste aanpak is.’ Samen met Caroline Fresen is Tuinier coördinator van de pensioenambassadeurs, een initiatief dat in 2016 startte en in 2017 landelijk werd ingevoerd.
Meer informatie over pensioen
- Pensioenzaken: wat gaat het nieuwe pensioenstelsel brengen
- Pensioen zaken (deel 2): dit jaar met pensioen of pas in 2027?
- Pensioenzaken (deel 3): Wat betekent het nieuwe pensioensysteem voor mij?